Tecnologia · mercado tech
SpaceX registra forte receita de IA no trimestre, mas capex de infraestrutura dispara
No primeiro balanço desde sua estreia na Nasdaq, a SpaceX faturou US$ 7,8 bilhões no 2º trimestre, alta de 92%, com a divisão de IA crescendo 247%. Mas o capex disparou e as ações caíram mais de 7% no after-hours.
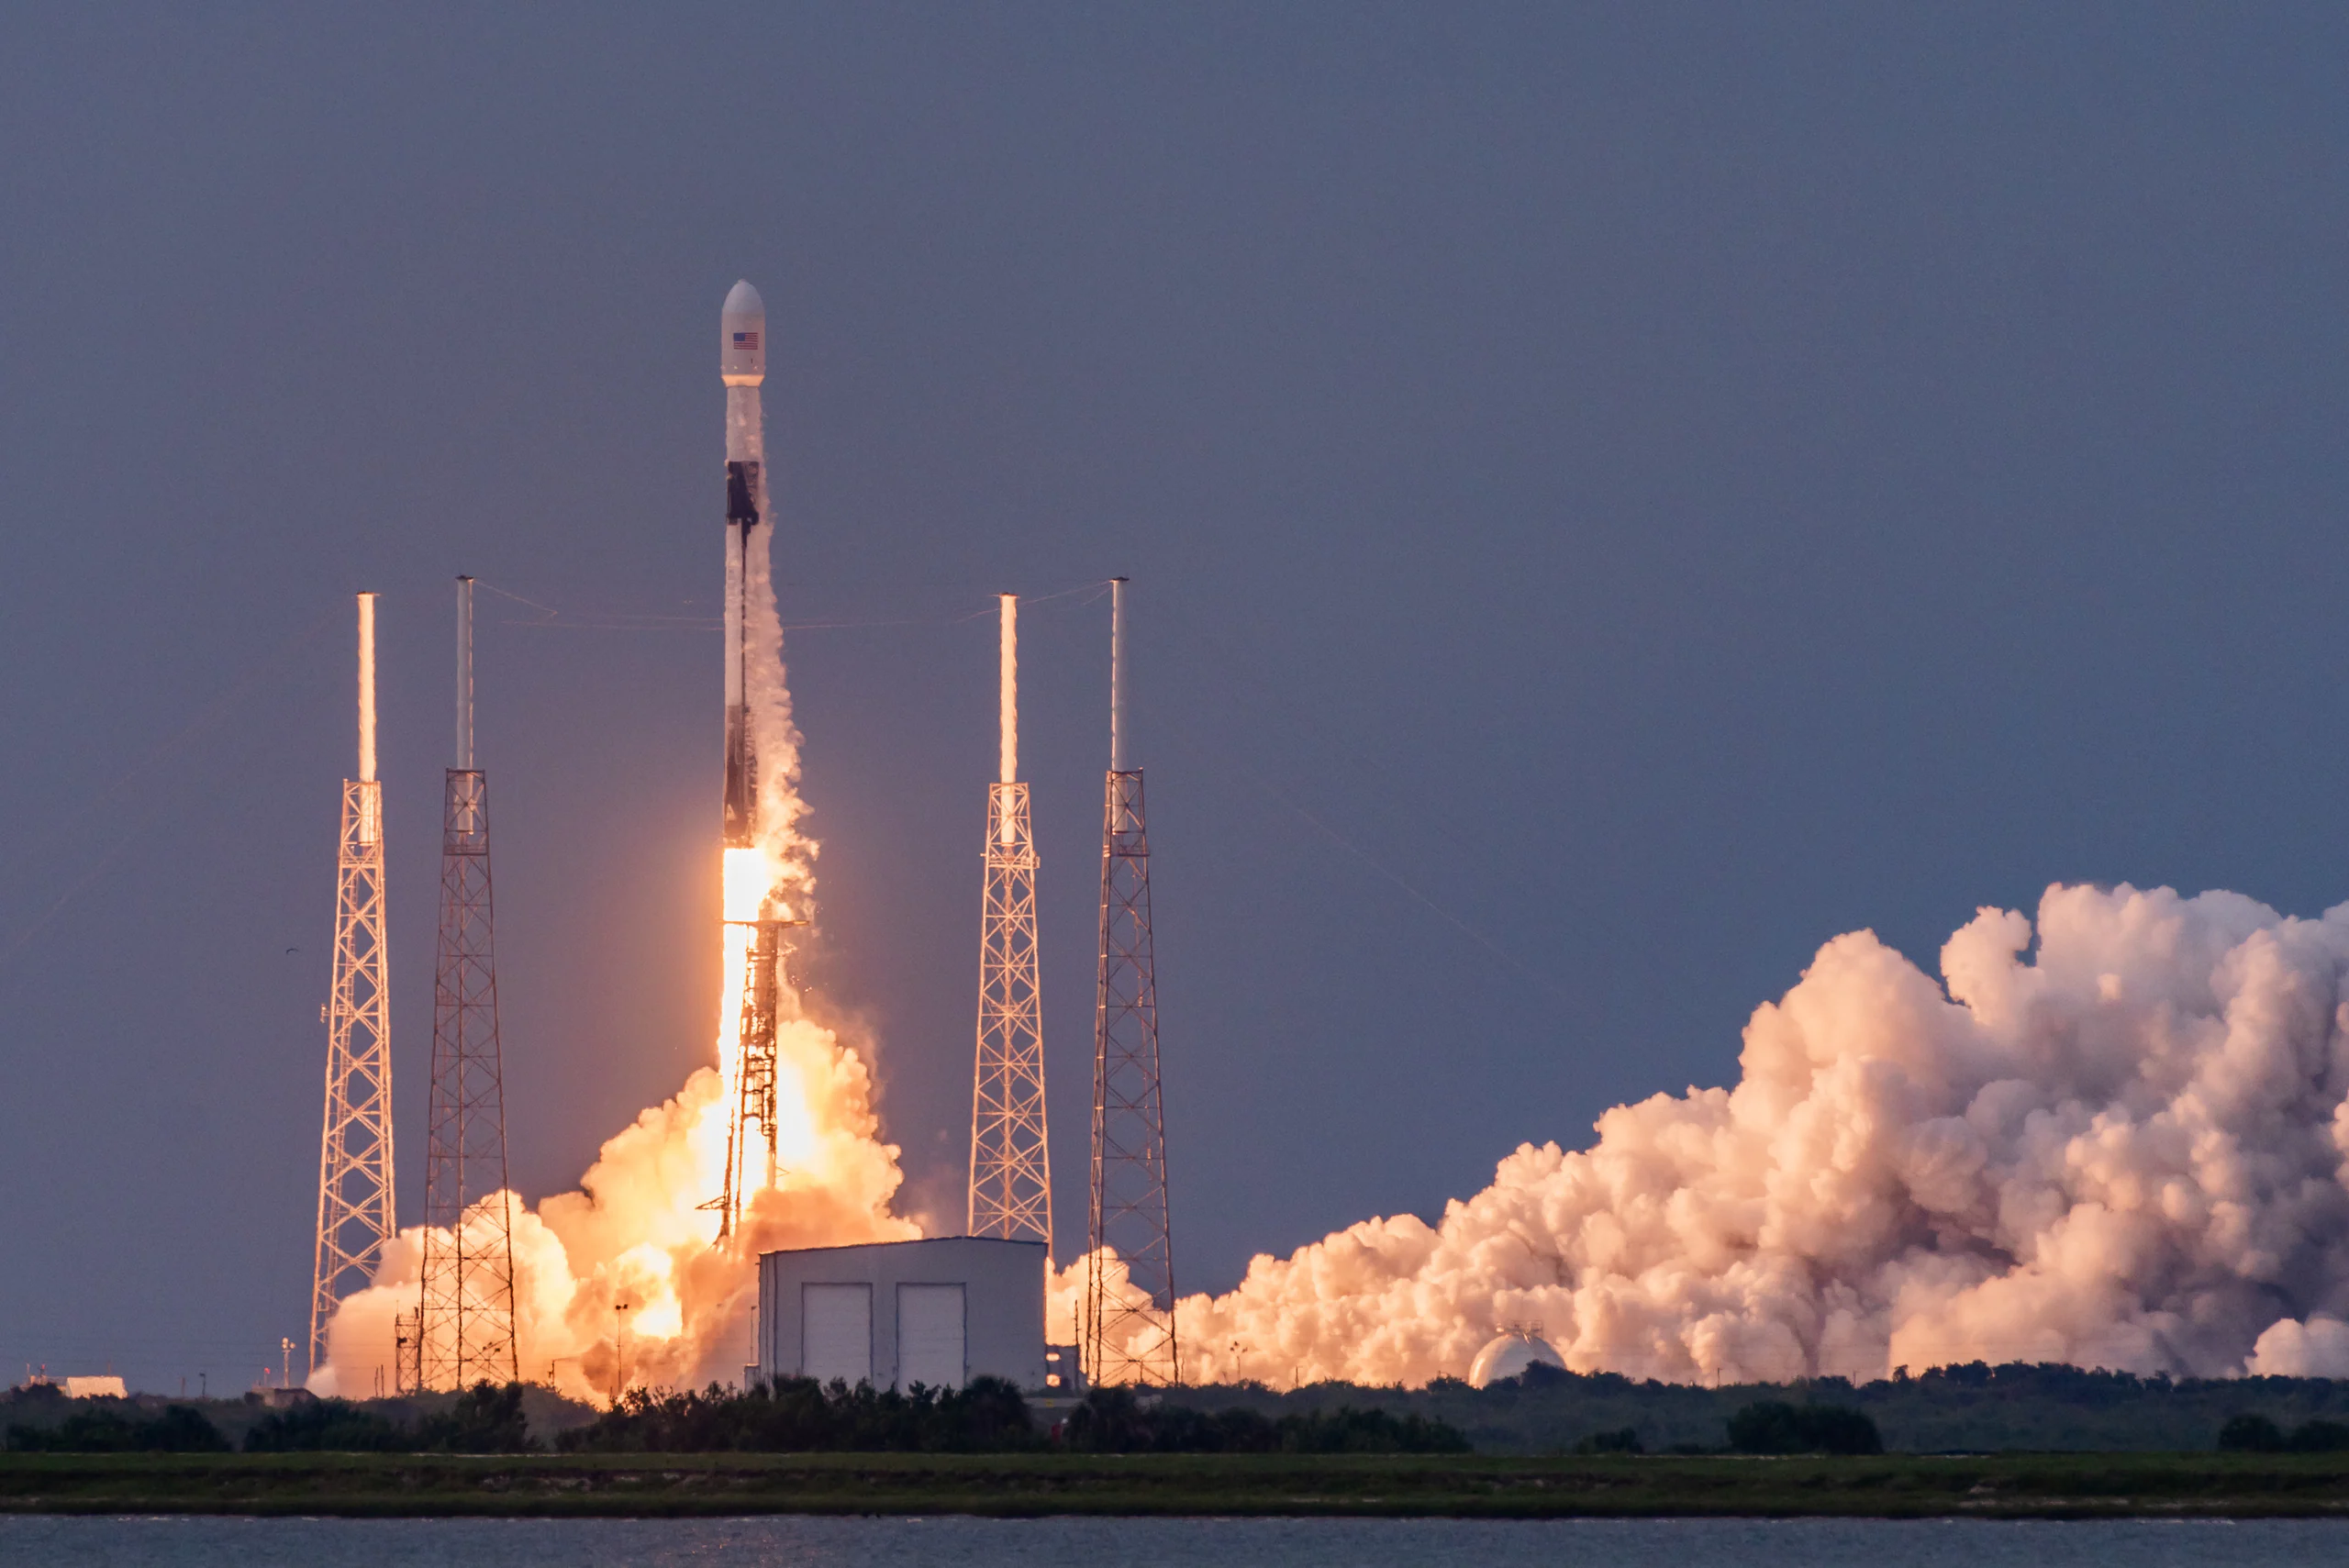
A SpaceX apresentou nesta terça-feira (4) seu primeiro relatório trimestral como empresa de capital aberto, cerca de dois meses após sua estreia na Nasdaq em 12 de junho. A receita total do segundo trimestre somou US$ 7,8 bilhões, um crescimento de 92% ante o mesmo período do ano anterior e superior ao consenso de analistas, que projetava cerca de US$ 6,9 bilhões — uma diferença de quase US$ 1 bilhão.
O prejuízo líquido ficou em US$ 541 milhões, equivalente a 9 centavos por ação, resultado melhor do que a perda de US$ 1 bilhão registrada um ano antes e também acima da faixa de estimativas dos analistas, que ia de uma perda de US$ 1,26 por ação a um lucro de 33 centavos. O EBITDA ajustado quase triplicou, para US$ 3,5 bilhões.
Mesmo com o desempenho acima do esperado, as ações da SpaceX recuaram mais de 7% no after-hours de terça-feira. O papel já havia caído cerca de 50% em relação ao pico de US$ 211, atingido dias após o IPO, em meio à ansiedade de investidores com o volume de capex e o retorno lento sobre gastos elevados — fator que vinha pressionando as ações do setor de tecnologia nas últimas semanas, antes de uma recuperação do mercado nesta terça.
Uma das principais questões levantadas por investidores na teleconferência de resultados foi justamente o capex da companhia, que somou US$ 18,4 bilhões apenas no segundo trimestre, dos quais US$ 15,8 bilhões vieram da divisão de IA. Essa taxa trimestral, anualizada, chega a US$ 73,5 bilhões — valor que supera com folga o consenso de analistas de US$ 48,7 bilhões estimado antes da divulgação do balanço. Até aqui, o mercado tem demonstrado pouca paciência com gastos crescentes sem aceleração proporcional de receita, além da pressão sobre os números de fluxo de caixa livre, o que se refletiu na queda das ações após o horário de pregão.
Os resultados do segundo trimestre reforçam a força do chamado "AI trade" na companhia: além do estouro de quase US$ 1 bilhão na receita, a base de assinantes do Starlink dobrou na comparação anual e uma leva de novos contratos de computação em nuvem levou a divisão de IA a registrar, pela primeira vez, EBITDA ajustado positivo, saindo do prejuízo operacional anterior.
A divulgação dos números trimestrais também aciona a abertura de um período de lockup que permitirá a acionistas pré-IPO começar a vender parte de suas participações, o que pode gerar pressão adicional sobre o preço da ação. Uma nova e ainda maior liberação ocorrerá após os resultados do terceiro trimestre, quando cerca de 900 milhões de ações adicionais ficarão destravadas — um lote maior do que toda a oferta do IPO. As ações da SpaceX chegaram a cair mais de 5% no after-hours em outro momento do pregão estendido.
A companhia mantém um colchão de caixa de US$ 100 bilhões, além de ter captado US$ 25 bilhões em uma emissão de títulos de dívida para ter fôlego financeiro, mas investidores devem continuar questionando quanto tempo será necessário até que esses gastos se convertam em receita.
A divisão Starlink gerou receita trimestral de US$ 4,29 bilhões, alta de 66% na comparação anual, consolidando-se como o principal motor de receita da SpaceX. A margem operacional do segmento foi de 38,6%, acima dos 35,9% esperados pelos analistas. O trimestre fechou com 12 milhões de assinantes do Starlink, o dobro do registrado um ano antes e 1,7 milhão a mais do que no primeiro trimestre. A receita média por usuário se manteve estável em US$ 66 por mês. A receita com clientes corporativos e governamentais, linha de negócio em forte expansão dentro da unidade, cresceu 108% na comparação anual, para US$ 1,8 bilhão, com parcerias com American Airlines, Southwest e Virgin Atlantic, além de mais de US$ 6 bilhões em contratos com a Space Force dos Estados Unidos.
Já a receita da divisão de IA cresceu 247% na comparação anual, para US$ 2,6 bilhões, impulsionada por US$ 14,1 bilhões em novos acordos de serviços em nuvem. A capacidade de computação da empresa aumentou para 1,4 gigawatt, ante 0,4 gigawatt um ano antes, mas a divisão de IA ainda registrou prejuízo operacional de US$ 1,26 bilhão — uma melhora em relação à perda de US$ 2,47 bilhões no primeiro trimestre.
Durante a teleconferência, o fundador e CEO Elon Musk revelou que as projeções internas de receita da empresa foram revisadas para cima desde o IPO, em junho. "Nossas projeções internas para atingir US$ 1 trilhão em receita — não em receita recorrente anualizada, mas em receita mesmo — avançaram de 2031 para 2030", disse Musk, acrescentando que "há uma chance não nula de isso acontecer em 2029".
O diretor financeiro, Bret Johnson, afirmou que a meta de US$ 100 bilhões em receita recorrente anual (ARR) para dezembro está agora ao alcance da empresa, graças aos contratos de nuvem e à aquisição pendente da Cursor. Ainda assim, a SpaceX precisaria multiplicar sua receita por dez em três ou quatro anos para chegar a US$ 1 trilhão — um feito monumental, considerando que analistas otimistas projetam menos da metade desse valor para 2030.
Mesmo assim, Musk disse acreditar que a lacuna de receita incremental de cerca de US$ 981 bilhões será fechada graças ao satélite de próxima geração V3 do Starlink, que ele descreveu como "uma ordem de magnitude mais capaz" do que a versão atual. "Mesmo que nossa monetização por bit caísse por um fator de dez, isso ainda significaria um aumento de dez vezes na receita do Starlink", disse Musk. "Não é impossível que, em algum momento, o Starlink venha a fornecer a maior parte da internet mundial."
Musk também destacou o crescimento da divisão de IA, observando que a SpaceX é "exclusiva da Nvidia" para sua expansão de capacidade de computação, por acreditar que a arquitetura Vera Rubin, da Nvidia, é superior. Segundo ele, a SpaceX espera lançar, no próximo ano, um satélite orbital de IA que permitirá colocar data centers de IA em órbita, reduzindo custos a níveis bem abaixo dos concorrentes.