Inteligência Artificial · amazon
Amazon eleva investimento em infraestrutura de IA para US$ 220 bilhões em 2026
Custo crescente de chips de memória empurrou a Amazon a aumentar em US$ 20 bilhões seu orçamento de capital para 2026, enquanto a AWS registra o crescimento mais rápido em 18 trimestres.
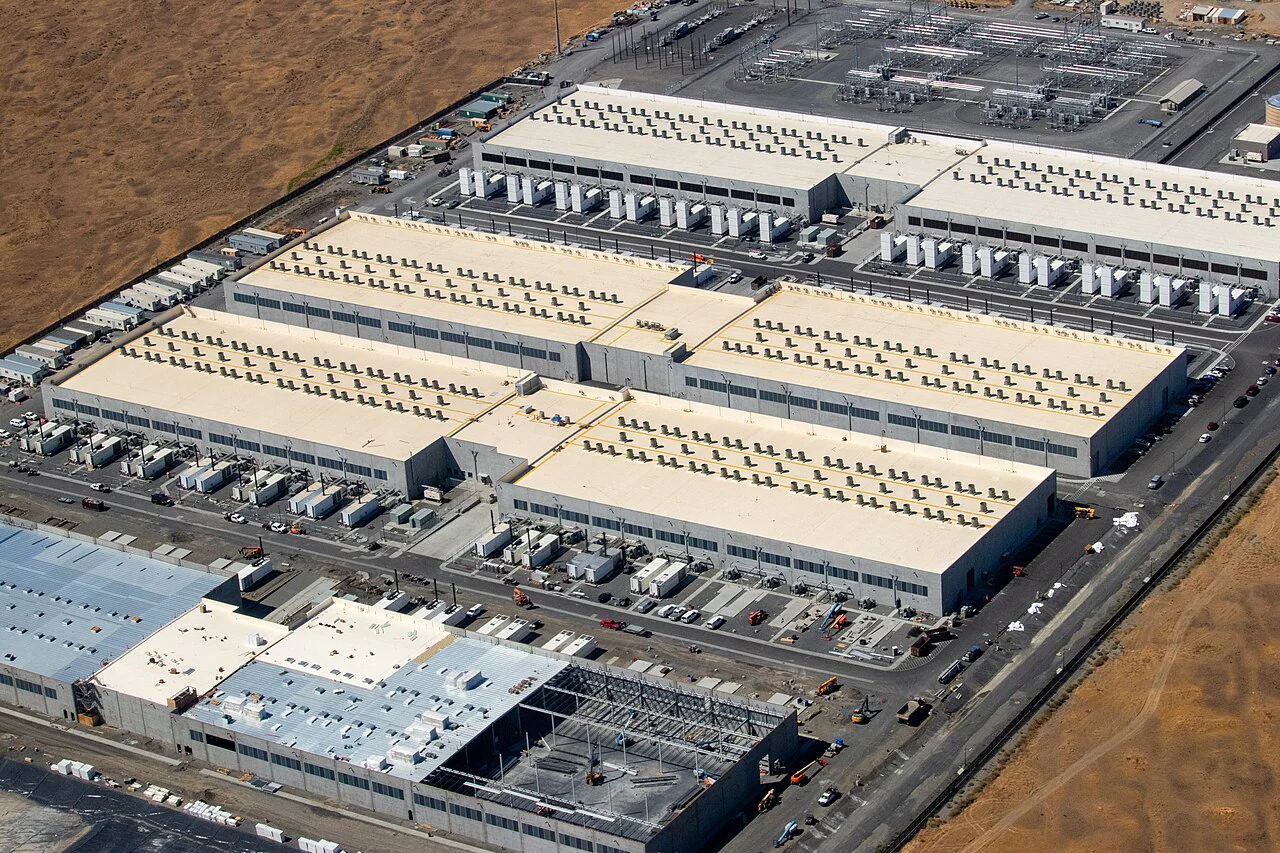
Durante a divulgação de resultados do segundo trimestre de 2026, a Amazon informou que elevará seus gastos de capital (capex) voltados à infraestrutura de inteligência artificial para US$ 220 bilhões neste ano — um salto de US$ 20 bilhões em relação à previsão anterior, de aproximadamente US$ 200 bilhões, feita poucos meses antes. O CEO Andy Jassy explicou aos investidores que o ajuste reflete principalmente o custo mais alto de componentes, e não uma expansão adicional de obras ou data centers além do que já estava planejado.
O principal vilão do orçamento é a memória de alta largura de banda, conhecida como HBM, uma arquitetura de chip especializada que fica empilhada sobre cada GPU aceleradora de IA. Ao longo de 2026, os preços dos contratos de memória subiram de forma acentuada, à medida que fabricantes de semicondutores redirecionam capacidade de produção para atender à corrida global por poder computacional de IA — disputada também por concorrentes como Microsoft, Google e Meta, além de fabricantes de GPUs como Nvidia e AMD. Esse desequilíbrio entre oferta e demanda tem elevado custos em toda a cadeia de suprimentos de data centers, algo que analistas já vinham sinalizando desde o início do ano.
O investimento bilionário, no entanto, é sustentado por um crescimento robusto do negócio de nuvem da empresa. A AWS registrou receita de US$ 42,2 bilhões no trimestre, um avanço de 36,7% em relação ao mesmo período do ano anterior — o ritmo de crescimento mais rápido da divisão em 18 trimestres. O lucro operacional da unidade somou US$ 16,6 bilhões, com uma taxa de receita anualizada que já alcança US$ 169 bilhões. Segundo a companhia, os negócios de IA e de silício personalizado (chips proprietários, como os aceleradores Trainium) já ultrapassam, cada um isoladamente, uma taxa de receita anual de US$ 25 bilhões.
Jassy foi direto ao descrever o gargalo de capacidade que a empresa enfrenta: "Ainda não teremos capacidade suficiente para atender a toda a demanda que temos em 2026", disse o executivo, acrescentando que a restrição deve persistir ao longo de 2027. Segundo a Amazon, parte da demanda já contratada por clientes se estende até 2028, evidenciando o tamanho da fila de espera por poder computacional na nuvem da empresa.
Esse apetite dos clientes se reflete no backlog da AWS — o volume de contratos firmados, mas ainda não reconhecido como receita —, que atingiu US$ 496 bilhões, com crescimento de três dígitos percentuais na comparação anual. Boa parte da capacidade planejada para 2027 já está reservada por clientes que assinaram acordos de longo prazo, um sinal de que grandes empresas de tecnologia seguem apostando pesado no crescimento contínuo da demanda por infraestrutura de IA, mesmo em meio a debates no mercado financeiro sobre uma possível bolha no setor.
Entre os clientes de peso da Amazon estão a própria Anthropic e a OpenAI, que firmaram compromissos multianuais e de múltiplos gigawatts para o uso dos chips Trainium, o acelerador de IA desenvolvido internamente pela Amazon como alternativa às GPUs da Nvidia. Esses acordos ajudam a explicar por que a empresa também estuda vender capacidade do Trainium para fora do ecossistema da AWS, abrindo uma nova frente de receita baseada em hardware proprietário.
O aumento no capex da Amazon acontece num momento em que as chamadas "Big Tech" — Amazon, Microsoft, Google e Meta — vêm elevando repetidamente suas previsões de investimento em infraestrutura de IA a cada temporada de resultados, um padrão que se consolidou ao longo de 2025 e 2026. Para os investidores, a leitura é dúbia: de um lado, o crescimento acelerado da AWS mostra que a demanda por nuvem e IA é real e crescente; de outro, o ritmo de gastos bilionários levanta questões sobre quando esses investimentos vão se traduzir integralmente em retorno, especialmente com o custo de componentes como a memória HBM pressionando as margens do setor como um todo.
Fontes
Assuntosamazonawsinteligencia-artificialinfraestruturamercado-tech